こんにちは、「飛行機・新幹線移動快適ガイド」のmoveです。
私は月に1回ほど、東京から札幌や福岡へ飛行機で出張しています。JAL、ANA、スカイマーク、スターフライヤー、ソラシドエア、AIR DOと、いろいろな航空会社に乗ってきましたが、搭乗前になるとどうしても頭をよぎるのが「もし欠航したらどうなるんだろう」という心配です。
台風の季節や雪の時期は、運航状況のページを何度も開いてしまう人も多いはず。そんなときに気になってくるのが、飛行機遅延保険や飛行機欠航保険の存在ですよね。「入っておけば、ホテル代も食事代も戻ってくるの?」と考えるのは、ごく自然なことだと思います。
実は、国内線に限ると、遅延や欠航だけを専用に補ってくれる保険はそれほど多くありません。そのかわり、航空会社の対応やクレジットカードの付帯補償をうまく使えば、十分に備えられるケースもあります。
この記事では、出張で飛行機に乗る私の目線で、補償の中身と選び方を順番にお話ししていきます。
- 飛行機遅延保険と欠航保険の補償内容の違い
- 航空会社が対応してくれる範囲と自己負担になる場面
- クレジットカード付帯補償や海外旅行保険の使い分け
- 加入前に確認したい注意点と請求の流れ
飛行機遅延保険と欠航保険の基本
まずは「そもそも何が補償されるの?」というところから見ていきます。名前は似ていても、中身は少しずつ違うので、ここをつかんでおくと後の話がぐっと楽になりますよ。
遅延保険と欠航保険の違いとは
飛行機遅延保険は、出発が予定より大きく遅れたときに、足止めされた間の食事代や宿泊代といった「余分にかかった費用」を補う仕組みです。一方の飛行機欠航保険は、便そのものが飛ばなくなったとき、代わりの宿泊先や移動手段にかかった費用を補ってくれる保険を指します。
ただ、実際の商品を見ていくと、この2つが別々に売られていることはあまりありません。多くは「航空機遅延費用」や「出発遅延・欠航・搭乗不能費用」のように、遅延と欠航がひとまとめになった補償として用意されています。
なので、保険を探すときは「遅延」「欠航」のどちらの名前で調べても、同じ補償にたどり着くことが多いです。
ここで勘違いしやすいのが、補償されるのは航空券代ではなく、足止めで増えた出費だという点。「欠航したら全額戻ってくる保険」というイメージを持っていると、あとでびっくりするかもしれません。航空券代の払い戻しは、基本的に航空会社の担当です。
遅延・欠航の保険で補われるのは、食事代、宿泊代、交通費など「足止めで増えた費用」が中心です。航空券代そのものは、航空会社の払い戻しで対応するのが一般的です。
国内線で使える保険は意外と少ない
国内線の出張だと、遅延や欠航に備える保険の選択肢は、思ったより少なめです。海外旅行向けには、航空機遅延費用の補償を付けられる商品が各社から出ています。ただ、これは基本的に海外への旅行が対象で、東京から札幌や福岡へ向かうような国内線の移動には、そのまま使えません。
国内線で現実的な選択肢になるのは、クレジットカードに付いている国内向けの航空機遅延補償です。とはいえ、すべてのカードにあるわけではありません。カードの種類や発行会社によって、国内線が対象かどうか、いくらまで出るのかが大きく変わります。
そのため、「保険に入る」というより「いま持っているカードの補償を確認する」ところから始めるのが近道かなと思います。新しく保険を探し回る前に、財布の中のカードを見直してみてください。
遅延時の費用補償は、2万円前後が上限という例が一般的な目安として見られます。あくまで目安なので、お手持ちのカードや保険の最新の内容は、必ず公式の案内で確認してください。
保険の前に知りたい航空会社の対応
保険の話をする前に、そもそも航空会社が何をしてくれるのかを知っておきましょう。ここを押さえておくと、保険に頼る場面が見えてきて、無駄な加入を避けやすくなります。
航空会社都合の欠航で受けられる対応
機材の故障や整備、運航計画の変更など、航空会社の事情で欠航や遅延になったときは、別の便への振り替えや、航空券の払い戻しに応じてもらえるのが一般的です。
ANAの国内線でも、運航に影響が見込まれる対象便は、手数料なしで払い戻しできると案内されています。(出典:ANA『(国内線)遅延・欠航時の各種お手続きに関するご案内』)
つまり、航空券代そのものが無駄になる心配は、保険に入らなくてもかなり小さいんです。保険の出番になるのは、そのあとに発生する食事代や宿泊代といった「付随して増えた出費」の部分。この線引きを知っているだけで、保険にお金を払う必要があるのか、判断しやすくなります。
なお、遅延が長引いたときに食事や飲み物が提供されるか、宿泊まで手配されるかは、航空会社や路線、遅延の理由によって変わります。「航空会社が何かしてくれるはず」と決めつけず、その場で案内を確認するのが確実です。
悪天候の欠航は自己負担になりやすい
台風、大雪、強風、雷。天候が原因の欠航は、航空会社にとっても避けようがないものです。そのため、一般的には宿泊代や食事代までは航空会社が負担しないケースが多く見られます。振り替えや払い戻しは受けられても、足止めされた夜のホテル代は自分持ち、というのは珍しくありません。
私が出張で使う札幌便も福岡便も、季節によっては天気の影響を受けやすい路線です。雪の時期の北海道や、台風シーズンの九州は、どうしても「万が一」を意識します。大事な会議の前日だったりすると、胃のあたりがきゅっとなりますよね。
こういうときに自己負担になりやすいお金を、保険やカードの補償で埋められるかどうか。ここが、保険を考えるうえでの本当のポイントです。逆に言えば、天候による欠航でも補償の対象になる商品やカードを選べれば、安心感はぐっと増します。
航空会社の対応は、欠航や遅延の理由、利用する航空会社、便の状況によって異なります。ここで紹介しているのはあくまで一般的な傾向です。実際の取り扱いは、利用する航空会社の公式サイトで確認してください。
欠航が決まる前の払い戻しと変更
意外と知られていないのが、欠航が正式に決まる前でも、運航に影響が見込まれる便なら、手数料なしで変更や払い戻しができる場合があることです。JALの国内線でも、欠航・遅延が決定する前の変更・払い戻しについて案内されています。(出典:JAL『国内線 欠航・遅延に関するサポート』)
対象になる便や条件は、そのときの状況によって変わります。台風が近づいている日は、出発前に運航状況のページを開いて、対象になっていないかを確かめる。対象なら、早めに動く。これだけで、空港で足止めされること自体を避けられることもあります。
足止めの費用を保険で補うのも一つの手ですが、そもそも足止めを避けられるなら、それがいちばんです。保険は「最後の備え」、手前の動き方は「いちばん効く備え」。私はこの順番で考えるようにしています。
遅延や欠航の費用を補う3つの方法
ここからは、足止めで増えた出費を補う具体的な方法を見ていきます。国内線と海外では使えるものが違うので、自分の移動に合うものを探してみてください。
クレジットカード付帯の遅延補償
国内線でいちばん身近なのが、クレジットカードに付いている航空機遅延の補償です。国内の航空便の遅延や欠航で増えた食事代や宿泊代を、一定の金額まで補ってくれるカードがあります。年会費がかからないカードは対象外のことも多いので、持っているカードの種類によって差が出ます。
気をつけたいのは、航空券代をそのカードで支払うことが条件になっているケースが増えていることです。持っているだけで自動的に使える、とは限りません。予約するときにどのカードで払うかが、あとから効いてくるわけです。
補償の対象になる遅延時間や費用の種類も、カードごとに違います。「出発が4時間以上遅れたとき」のように時間の条件が付くことも多く、数十分の遅れでは対象にならないのが一般的です。予約する前に、カード会社の案内ページを一度開いておくと安心ですよ。
海外旅行保険の航空機遅延費用
海外に出かけるなら、海外旅行保険の特約として、出発の遅れや欠航、乗継の遅れで増えた費用を補う補償があります。商品名は「航空機遅延費用」や「出発遅延・欠航・搭乗不能費用」などさまざま。ホテル代や食事代、交通費が対象になるのが基本です。
保険金の上限は、2万円程度という商品が多いというのが一般的な目安です。ただし、プランによって金額は変わりますし、オプションとして追加する形になっている商品もあります。申し込むときに、遅延・欠航の補償が含まれているかを確認しておきましょう。
私は国内の出張が中心なので、この補償を使う機会はあまりありません。ひとり旅で海外に出るときに検討する、というくらいの位置づけです。ただし、海外旅行保険は国内の出張には使えないので、そこだけは間違えないようにしてください。
補償内容を比べるときの見方
ここまでの内容を、表で並べてみます。スマートフォンでは横にスクロールして見てください。
| 方法 | 対象になりやすい移動 | 補償されやすい費用 | 確認したい点 |
|---|---|---|---|
| カード付帯の補償 | 国内線・国際線(カードによる) | 食事代・宿泊代など | 航空券をそのカードで払う条件、上限額、遅延時間 |
| 海外旅行保険の特約 | 海外への旅行 | 出発遅延・欠航・乗継遅延の費用 | 対象外のケース、上限額、領収書 |
| 航空会社の対応 | 自社の便 | 振り替え・払い戻し(自社都合の場合は食事などの提供も) | 原因が天候か航空会社の都合か |
比べるときのポイントは、「何が起きたら」「何がいくらまで」「どんな書類が必要か」の3つ。この3つを見れば、どれが自分に合うかが、だいぶ見えてきます。細かい条件は商品ごとに違うので、最終的には公式の案内で確かめてください。
出張族のmoveが実践している備え
保険の話ばかりしてきましたが、出張で飛行機に乗る私が日ごろ意識しているのは、保険よりも「動き方」と「持ち物」です。ここでは、私なりの備え方をお伝えします。
保険より先にやっている対策
台風や大雪が予想される日は、前日から運航状況を何度か確認します。影響が出そうなら、早い時間の便に変更できないかを考えます。午前の早い便に乗っておくと、万が一遅れや欠航があっても、後続の便に振り替えやすいというのは、一般的によく言われる考え方です。
大事な会議や商談が朝にある場合は、前日のうちに現地入りしておく「前泊」も選択肢に入れます。当日の朝に欠航が決まってからでは、ホテルも交通手段も取りづらくなりがち。時間に余裕のある日程を組むのが、いちばん安心です。
ちなみに、新幹線という手が使える区間なら、飛行機にこだわらず切り替えるのも一案です。私は東京と新大阪の移動では新幹線を使っていて、天気が荒れる日の安心感は大きいなと感じます。どの移動手段を選ぶかは、また別の機会にゆっくりお話ししますね。
遅延や欠航に備えて持ち歩く物
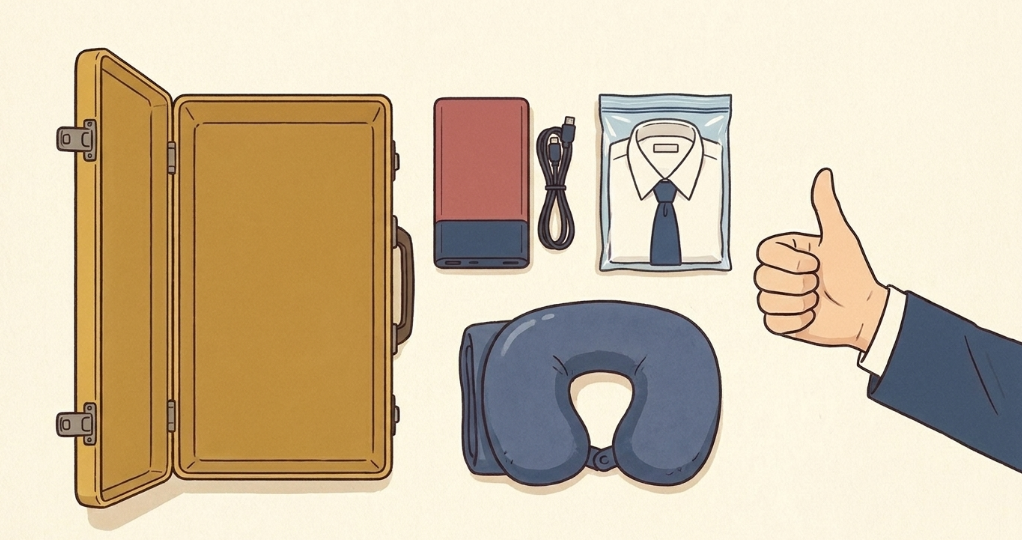
足止めになったとき、地味に助かるのが小物たちです。まず、運航情報を何度も見ても残量が減りにくいモバイルバッテリー。空港で待つ時間が長くなると、スマートフォンの電池が命綱になります。
次に、もう1泊になっても困らないよう、着替えをコンパクトにまとめられる圧縮袋。荷物が増えても、かさばらないのがありがたいところです。さらに、長い待ち時間に体を休めたいときは、ネックピローがあるだけで、ずいぶん楽になりますよ。
モバイルバッテリーは、預け入れ荷物には入れず、機内に持ち込むのが決まりです。容量などの条件は航空会社ごとに案内があるので、搭乗前に確認しておきましょう。
加入前に確認したい注意点
補償があると安心して、細かい条件を見落としてしまう人は少なくありません。申し込んでから「え、これは対象外なの?」とならないよう、事前に確認しておきたい点をまとめます。
補償されない代表的なケース
遅延・欠航の補償は、どんな場合でも支払われるわけではありません。たとえば、遅延の時間が条件に満たない場合や、すでに航空会社から食事や宿泊の提供を受けている場合は、対象外になることがあります。実際に自分で負担した費用だけが対象、というのが基本です。
また、加入する前からすでに分かっていた事情による欠航は、対象にならないのが一般的です。「台風が来るのが分かってから慌てて入る」というのは、通用しないことが多いでしょう。保険は、あくまで事前に備えるものだと考えてください。
自分の都合で旅程を変えたときや、予約した便に乗らなかったときも、補償の対象外になることが多いです。細かい条件は商品ごとに違うため、約款や契約のしおりで、補償されない場合の欄を一度は読んでおくと安心です。
補償の条件は、カードや保険の種類、契約の時期によって変わります。この記事の内容は一般的な目安です。契約前には、必ず発行会社や保険会社の公式な案内を確認してください。
請求で必要になる書類と期限
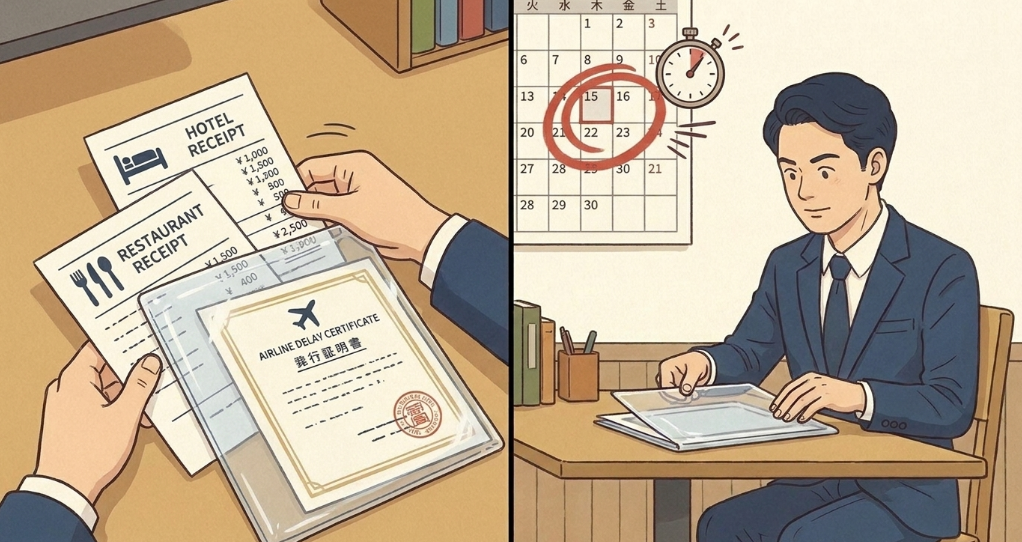
保険金やカードの補償を受け取るには、遅延や欠航があったことを示す書類と、実際に払った費用の領収書が必要になるのが一般的です。ホテル代、食事代、交通費のレシートは、捨てずに取っておきましょう。足止めの最中はバタバタしがちですが、ここは地味に大事なところ。
遅延や欠航を証明する書類は、航空会社のカウンターやウェブサイトで発行してもらえることがあります。出発が遅れたとき、欠航になったときは、証明書が出せるかどうかを、その場で聞いておくのがおすすめです。あとから取り直そうとすると、手間がかかることもあります。
さらに、請求には期限が設けられているのが一般的です。事故や出来事から一定の日数以内に連絡する、という決まりがある商品が多いので、帰ったらすぐに手続きを始めるくらいの気持ちでいると安心です。
保険が必要な人といらない人
ここまで読んでくださった方は、「結局、自分は入ったほうがいいの?」と思っているかもしれません。私の考えを言うと、出張の費用を会社が実費で精算してくれる人は、遅延や欠航のために別の保険を探す優先度は、高くないと思います。足止めの宿泊代なども、会社の規定で精算できることが多いからです。
一方で、ひとり旅や休日の移動など、宿泊代を自分で払う場面が多い人は、備えを考える価値があります。といっても、新しく保険に入る前に、まずは持っているクレジットカードの付帯補償を確認する。これだけで十分なケースも多いです。
海外に行く予定があるなら、海外旅行保険に遅延・欠航の補償が含まれているかを見ておきましょう。補償の中身と費用のバランスを見ながら、自分の移動の頻度や目的に合うものを選ぶのが、ムダのない選び方です。
国内線なら、まずは手持ちのカードの付帯補償を確認する。それでも足りないと感じたときに、ほかの方法を検討する。この順番で考えると、ムダな加入を避けやすくなります。
飛行機遅延保険と欠航保険に関するよくある質問(FAQ)
Q1. 飛行機遅延保険は国内線でも加入できますか?
A. 国内線の遅延や欠航だけを専用に補償する保険は、あまり多くありません。海外旅行保険の遅延補償は基本的に海外への旅行が対象です。国内線では、クレジットカードに付いている国内向けの航空機遅延補償が現実的な選択肢になります。カードによって対象や条件が違うので、お手持ちのカードの案内を確認してください。
Q2. 台風で欠航になったら、ホテル代は出ますか?
A. 天候による欠航では、一般的に航空会社が宿泊代まで負担しないケースが多いです。ただし、対応は航空会社や状況によって変わります。カード付帯の補償や保険に遅延・欠航の費用補償があれば、条件を満たした場合に宿泊代の一部が補われることもあります。詳しくは、利用する航空会社やカード会社の案内で確認してください。
Q3. クレジットカードの付帯補償だけで足りますか?
A. 国内線の出張や旅行なら、カードの付帯補償で足りることも多いです。ただ、補償額には上限があり、航空券をそのカードで支払うことが条件になっている場合もあります。長期の足止めや、費用が大きくなりそうな移動では、上限額が足りるかどうかも見ておくと安心です。
Q4. 欠航保険と遅延保険は、別々に入る必要がありますか?
A. 多くの商品では、遅延と欠航はひとまとめの補償になっています。「航空機遅延費用」や「出発遅延・欠航・搭乗不能費用」といった名前で用意されているので、別々に入る必要はありません。申し込むときは、補償の名前よりも、遅延時間の条件や上限額、対象になる費用を確認してください。
Q5. 遅延や欠航で保険金を受け取るために、何をしておけばいいですか?
A. まず、遅延や欠航があったことを示す証明書を、航空会社から出してもらえるか確認しましょう。そのうえで、ホテルや食事、交通費の領収書を取っておくことが大切です。請求には期限があるのが一般的なので、帰宅後はなるべく早く連絡してください。
まとめ
飛行機遅延保険と飛行機欠航保険は、足止めで増えた食事代や宿泊代などを補うもので、航空券代そのものを補償するものではありません。国内線に限ると、専用の保険は多くなく、現実的にはクレジットカードの付帯補償が中心になります。
航空会社都合の欠航なら、振り替えや払い戻しで対応してもらえるのが一般的です。一方、悪天候による欠航は、宿泊代などが自己負担になりやすいのも事実。だからこそ、保険に入る前に、手持ちのカードの補償と、会社の精算ルールを確認するのが近道です。
- 飛行機遅延保険と欠航保険は、多くの場合ひとまとめの補償
- 国内線はクレジットカード付帯の補償を最初に確認
- 海外に行くなら海外旅行保険の遅延・欠航補償をチェック
- 欠航が決まる前の払い戻しや変更も早めに検討
- 領収書と証明書は捨てずに残し、請求の期限に注意
出張でも旅行でも、飛行機の移動は「万が一」とうまく付き合うことで、ぐっと快適になります。この記事が、あなたの次の移動の安心につながればうれしいです。それでは、快適な空の旅を。